# DRE na contabilidade: O que é e por que é fundamental
> DRE significa Demonstração de Resultados do Exercício. É o relatório financeiro que mostra o detalhamento do resultado obtido da empresa (Lucro) em um determinado período e compara com resultados passados.
Publicado em: 2021-09-11
Atualizado em: 2024-12-14
Tags: Gestão, Finanças
**Resumo:** Nesse post vamos mostrar como o DRE pode trazer bons indícios sobre como está indo o seu negócio financeiramente.
{/* wixUrl: https://www.canalsonhogrande.com.br/post/dre-contabilidade */}
Já ouviu falar do termo DRE, mas não sabe o que é ou pelo que é composto? Tem dúvida de como analisá-lo para entender a saúde financeira do seu negócio?
Nesse post vamos te ajudar a sanar essas dúvidas e mostrar como o DRE pode trazer bons indícios sobre como está indo o seu negócio.
## O que é DRE na contabilidade
DRE significa Demonstração de Resultados do Exercício. É o relatório financeiro que mostra o detalhamento do resultado obtido da empresa (Lucro) em um determinado período e compara com resultados passados.
Além de ser um relatório obrigatório do ponto de vista contábil e fiscal para as organizações, é bastante valioso para análise dos resultados e identificar oportunidades de eficiência operacional.
Vamos detalhar agora a estrutura do DRE, seus principais indicadores e formas de análise.
## Estrutura da Demonstração de Resultados do Exercício (DRE)
Como mencionamos antes, o DRE mostra o detalhamento do lucro de uma empresa em determinado período. De forma simples, o lucro nada mais é que a diferença entre a receita e os gastos (custos e despesas), então vamos começar falando sobre esses grupos.
### Receita
São os ganhos obtidos no período a partir dos produtos ou serviços vendidos. Pode ser dividida em:
- **Receita Bruta**: total de receita gerada a partir do volume vendido e considerando os preços normais dos produtos (sem aplicar descontos);
- **Receita Líquida (RL)**: Receita Bruta - (Devoluções + Descontos + Impostos sobre Vendas).
### Custos
São os gastos indispensáveis para a produção do produto ou realização dos serviços, como por exemplo:
- **Mão de obra direta (MOD);**
- **Matéria-prima;**
- **Insumos;**
- **Embalagem;**
- **Energia e água relacionados ao processo produtivo.**
### Despesas
Gastos não relacionados a produção do produto ou realização dos serviços prestados, por exemplo:
- Gastos de marketing;
- Salários da equipe administrativa;
- Pesquisa e desenvolvimento (P&D).
- Água e luz utilizados pela equipe administrativa;
- Internet;
- Telefone;
- Materiais de escritório.
### Depreciações e Amortizações:
- Depreciação é a desvalorização de bens físicos (tangíveis) de uma empresa, como por exemplo máquinas, veículos, móveis e imóveis, devido ao desgaste ou perda de utilidade por uso, pela ação da natureza ou obsolescência;
- Amortização é a desvalorização de bens não físicos (intangíveis) como uma patente por exemplo.
### Juros Financeiros
Refere-se às receitas (aplicações) e despesas (financiamentos) financeiras das empresas. Da mesma forma que pessoas físicas investem seu dinheiro para receber juros em troca, ou pagam juros quando realizam empréstimos, as organizações também;
### Imposto de Renda e Contribuição Social (CSLL)
Impostos pagos sobre o lucro obtido. Caso queira conhecer com mais detalhes os modelos de tributação do imposto de renda e contribuição social recomendamos esse artigo da contabilizei.
{/* EDITAR: link removido — apontava para o post ainda não migrado "o-que-e-o-ebitda-e-como-calcular" (slug diferente do post "ebitda" já migrado neste repositório) */}
Essa separação dos Juros Financeiros, Imposto de Renda e CSLL e Depreciações e Amortizações é bastante importante visto que não são contabilizados na formação do EBITDA, indicador fundamental para avaliarmos a eficiência operacional das organizações.
**Quer aprender mais sobre o DRE, Balanço Patrimonial e Fluxo de Caixa?** Saiba mais sobre nosso ebook Finanças para Empreendedores:
## Principais indicadores para análise da Demonstração de Resultados do Exercício (DRE)
A partir dos grupos que compõem o DRE que citamos anteriormente, podemos analisar a saúde financeira da empresa em partes:
### Lucro Bruto
Analisando as primeiras linhas do DRE, temos a receita líquida e os custos dos produtos vendidos. A diferença entre elas é o que chamamos de lucro bruto.
Esse valor nos indica se a empresa é lucrativa avaliando apenas os esforços relacionados a produção. Caso não seja, a empresa necessita buscar alternativas para reduzir ou os custos ou aumentar o preço médio de venda.
> Lucro Bruto = Receita Líquida - Custos
> Margem Bruta = Lucro Bruto / Receita Líquida
### EBITDA
O EBITDA, também conhecido como LAJIDA, se refere aos lucros antes de juros, impostos, depreciações e amortizações. Apesar da sigla parecer complexa, nada mais é que o Lucro Bruto reduzido das despesas da organização.
Reduzir os custos e despesas da receita líquida nos dá uma percepção mais clara do valor gerado pela por toda a operação da empresa.
> EBITDA = Lucro Bruto - Despesas
> Margem EBITDA = EBITDA / Receita Líquida
### EBIT
O EBIT é o EBITDA reduzido das depreciações e amortizações. Assim como o EBITDA, traz uma visão boa do lucro gerado pela operação da empresa, mas levando em consideração perdas intengíveis que não impactam diretamente o caixa da empresa.
> EBIT = EBITDA - Depreciações e Amortizações
> Margem EBIT = EBIT / Receita Líquida
### Lucro Líquido
A última linha do DRE é o lucro líquido, o qual é o EBIT reduzido dos juros financeiros, imposto de renda e contribuição social. Esse é o resultado final obtido no período e que poderá ser distribuído aos investidores ou entrar no caixa da empresa.
> Lucro Líquido = EBIT - (Juros Financeiros + Imposto de Renda e Contribuição Social)
> Margem Líquida = Lucro Líquido / Receita Líquida
## Como analisar a Demonstração de Resultados do Exercício (DRE)
Além de conhecer e entender o significado de cada um dos indicadores que citamos acima, precisamos realizar duas análises para avaliarmos se os nossos resultados estão indo bem ou mal:
- **Análise Vertical**: Compara cada linha do DRE em relação à Receita Líquida.
- **Análise Horizontal**: Compara o resultado de cada linha em relação aos períodos anteriores.
Vamos agora verificar um DRE verdadeiro e mostrar o que significam essas duas formas de análise.
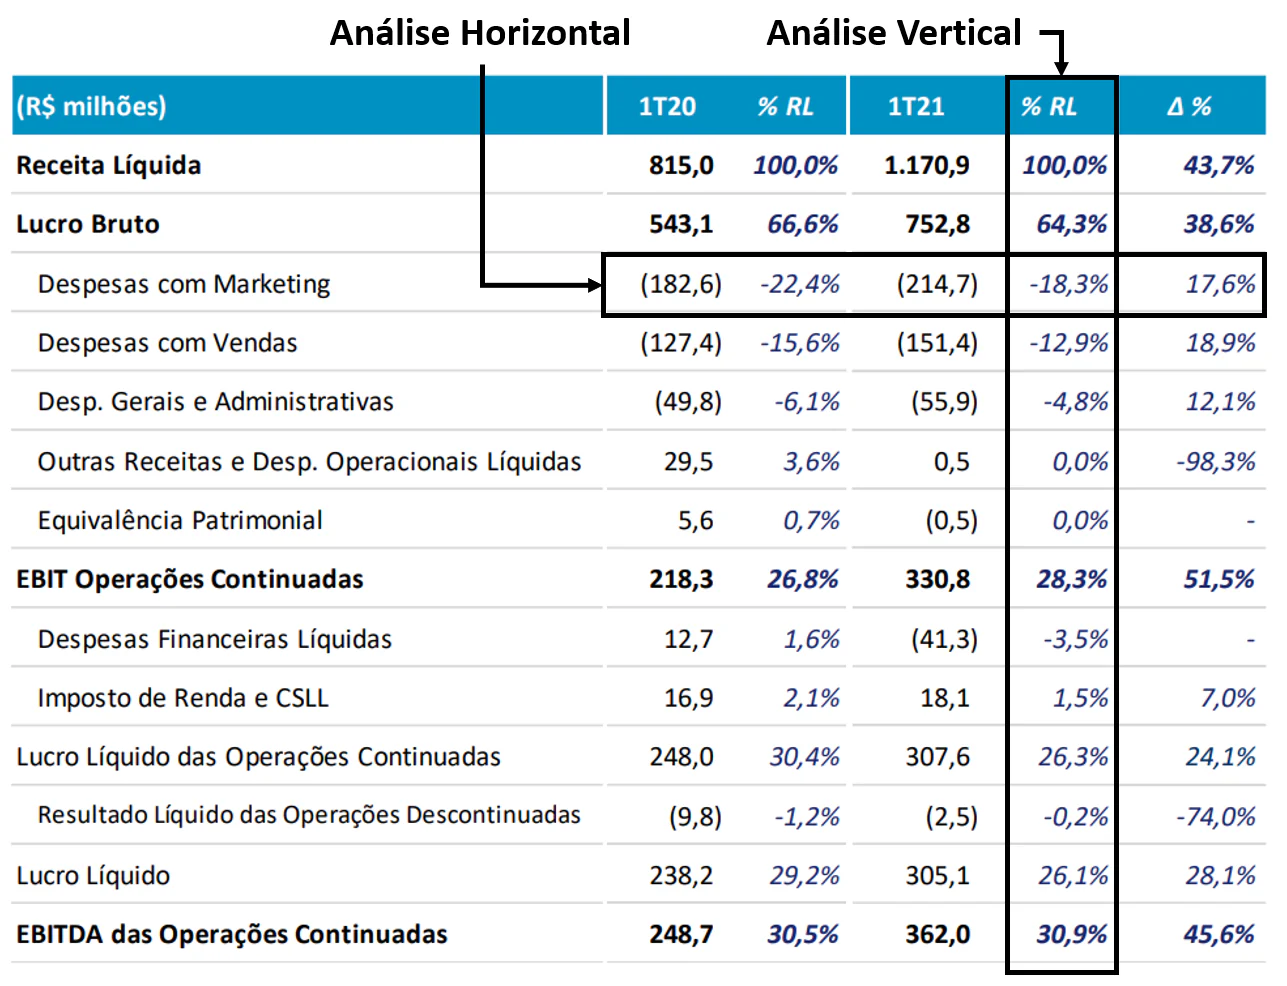
*Demonstração de Resultado (Fonte: Central de Resultados Hypera)*
Na imagem acima temos a Demonstração do Resultado de Exercício da Hypera, uma empresa de medicamentos, comparando o 1º trimestre de 2020 e 2021.
Como podemos ver, as despesas de marketing representavam 22,4% no 1T20 da receita líquida, enquanto que no 1T21 representavam 18,3%, ou seja, apesar do valor absoluto ter aumentado (182,6 no 1T20 para 214,7 no 1T21), tivemos uma melhoria quando comparamos com a receita.
Nessa verificação utilizamos tanto o histórico (análise horizontal) quanto a representatividade em relação a receita (análise vertical).
É fundamental que o DRE seja avaliado detalhamente com o objetivo de identificar alguma linha que possa ter afetado o resultado.
Identificando a linha que mais está impactando, o próximo passo é desdobrar todos os componentes que a formam e identificar suas causas, para assim a organização atuar naquilo que está prejudicando seu lucro.
Esse passo a passo de resolução de problemas explicamos no post que falamos sobre o Ciclo PDCA, o método para resolução de problemas e melhoria contínua dos resultados.
**Quer aprender mais sobre o DRE, Balanço Patrimonial e Fluxo de Caixa?** Saiba mais sobre nosso ebook Finanças para Empreendedores:

---
**Lucas Paz Saffi**
Graduado em Engenharia Civil pela Universidade Federal de Santa Maria (UFSM). Atuou como consultor de gestão na Falconi em projetos no setor público, varejo automotivo, saúde e farmacêutico, com foco na aplicação do PDCA para melhoria dos resultados operacionais. Atualmente é analista na área de operações de marketing na RD Station, onde trabalha na identificação de oportunidades de melhoria no funil de vendas.